跳到正文

SWUFE · FINANCIAL ECONOMICS

金融经济学 Financial Economics

第四讲 投资组合选择与均值-方差分析

精修中文笔记 · 组合选择问题 · 均值-方差目标 · 组合前沿 · 切点组合 · 目标收益 · 两基金分离 · 有效前沿

Lecturer
Qianqian DU
主教材
课件《Lec 4 Portfolio Selection》· 47 页

目录

  1. 如何使用这份笔记
  2. 本讲学习目标
  3. 一页速览(考前只看这一页)
  4. 组合选择问题
    1. 01 从 Markowitz (1952) 到「组合选择问题」
    2. 02 期望效用准则与最优化形式
    3. 03 例 1:负指数效用下的最优风险资产
    4. 04 FVR:把「最优」翻译成一条估值公式
  5. 均值-方差目标
    1. 05 均值-方差目标与无差异曲线
    2. 06 两步法:先算前沿,再按偏好选一点
  6. 无风险资产 + 单一风险资产
    1. 07 无风险资产 + 单一风险资产:前沿退化成直线
  7. 两种风险资产
    1. 08 例 2:两种风险资产与最小风险组合
    2. 09 最优风险资产组合:切点 T
  8. 达到目标收益
    1. 10 例:两只股票的实际数据
    2. 11 完整计算链:从切点权重到三个资产的持仓
  9. 多资产与有效前沿
    1. 12 推广到 n 个风险资产
    2. 13 两基金分离定理
    3. 14 Markowitz 有效前沿与可行集
  10. MV 框架下的最优选择
    1. 15 给定 A,求最优风险资产比例
    2. 16 借贷利率不同,与风险调整业绩(RAP)
  11. 英文专业名词 · 直觉解释对照
  12. 跨讲概念索引

如何使用这份笔记

这一讲的骨架是六步,课件自己也按 I–VI 分了节。第一步(第 01–04 节)把「组合选择」写成最优化问题:最大化期望效用、约束是财富。这里第一次出现 FVR(基本估值关系),它把「最优」翻译成「每单位期望效用增量对所有资产相同」。第二步(第 05–06 节)换成均值-方差目标 ,并给出全讲的方法论:先算前沿,再按偏好在前沿上选一点。第三步(第 07 节)是最简单的情形:一个无风险资产加一个风险资产,此时前沿退化成一条直线,斜率就是夏普比率。第四步(第 08–09 节)加入第二种风险资产,前沿变成曲线,并第一次出现「切点组合」这个核心概念。第五步(第 10–11 节)是纯计算:给定两只股票的参数,求切点权重、再由目标收益反解持仓。第六步(第 12–16 节)把结论推广到 $n$ 个资产,得到两基金分离定理与 Markowitz 有效前沿,最后回到「给定 $A$ 求最优比例」。读这一讲最容易被绊住的是第 11 节:那里有 5 个连续的计算(切点权重 → 切点均值方差 → 目标收益权重 → 组合波动率 → 分解到三个资产),每一步都用上一步的结果,中间错一位后面全错。建议拿纸笔跟着算一遍。

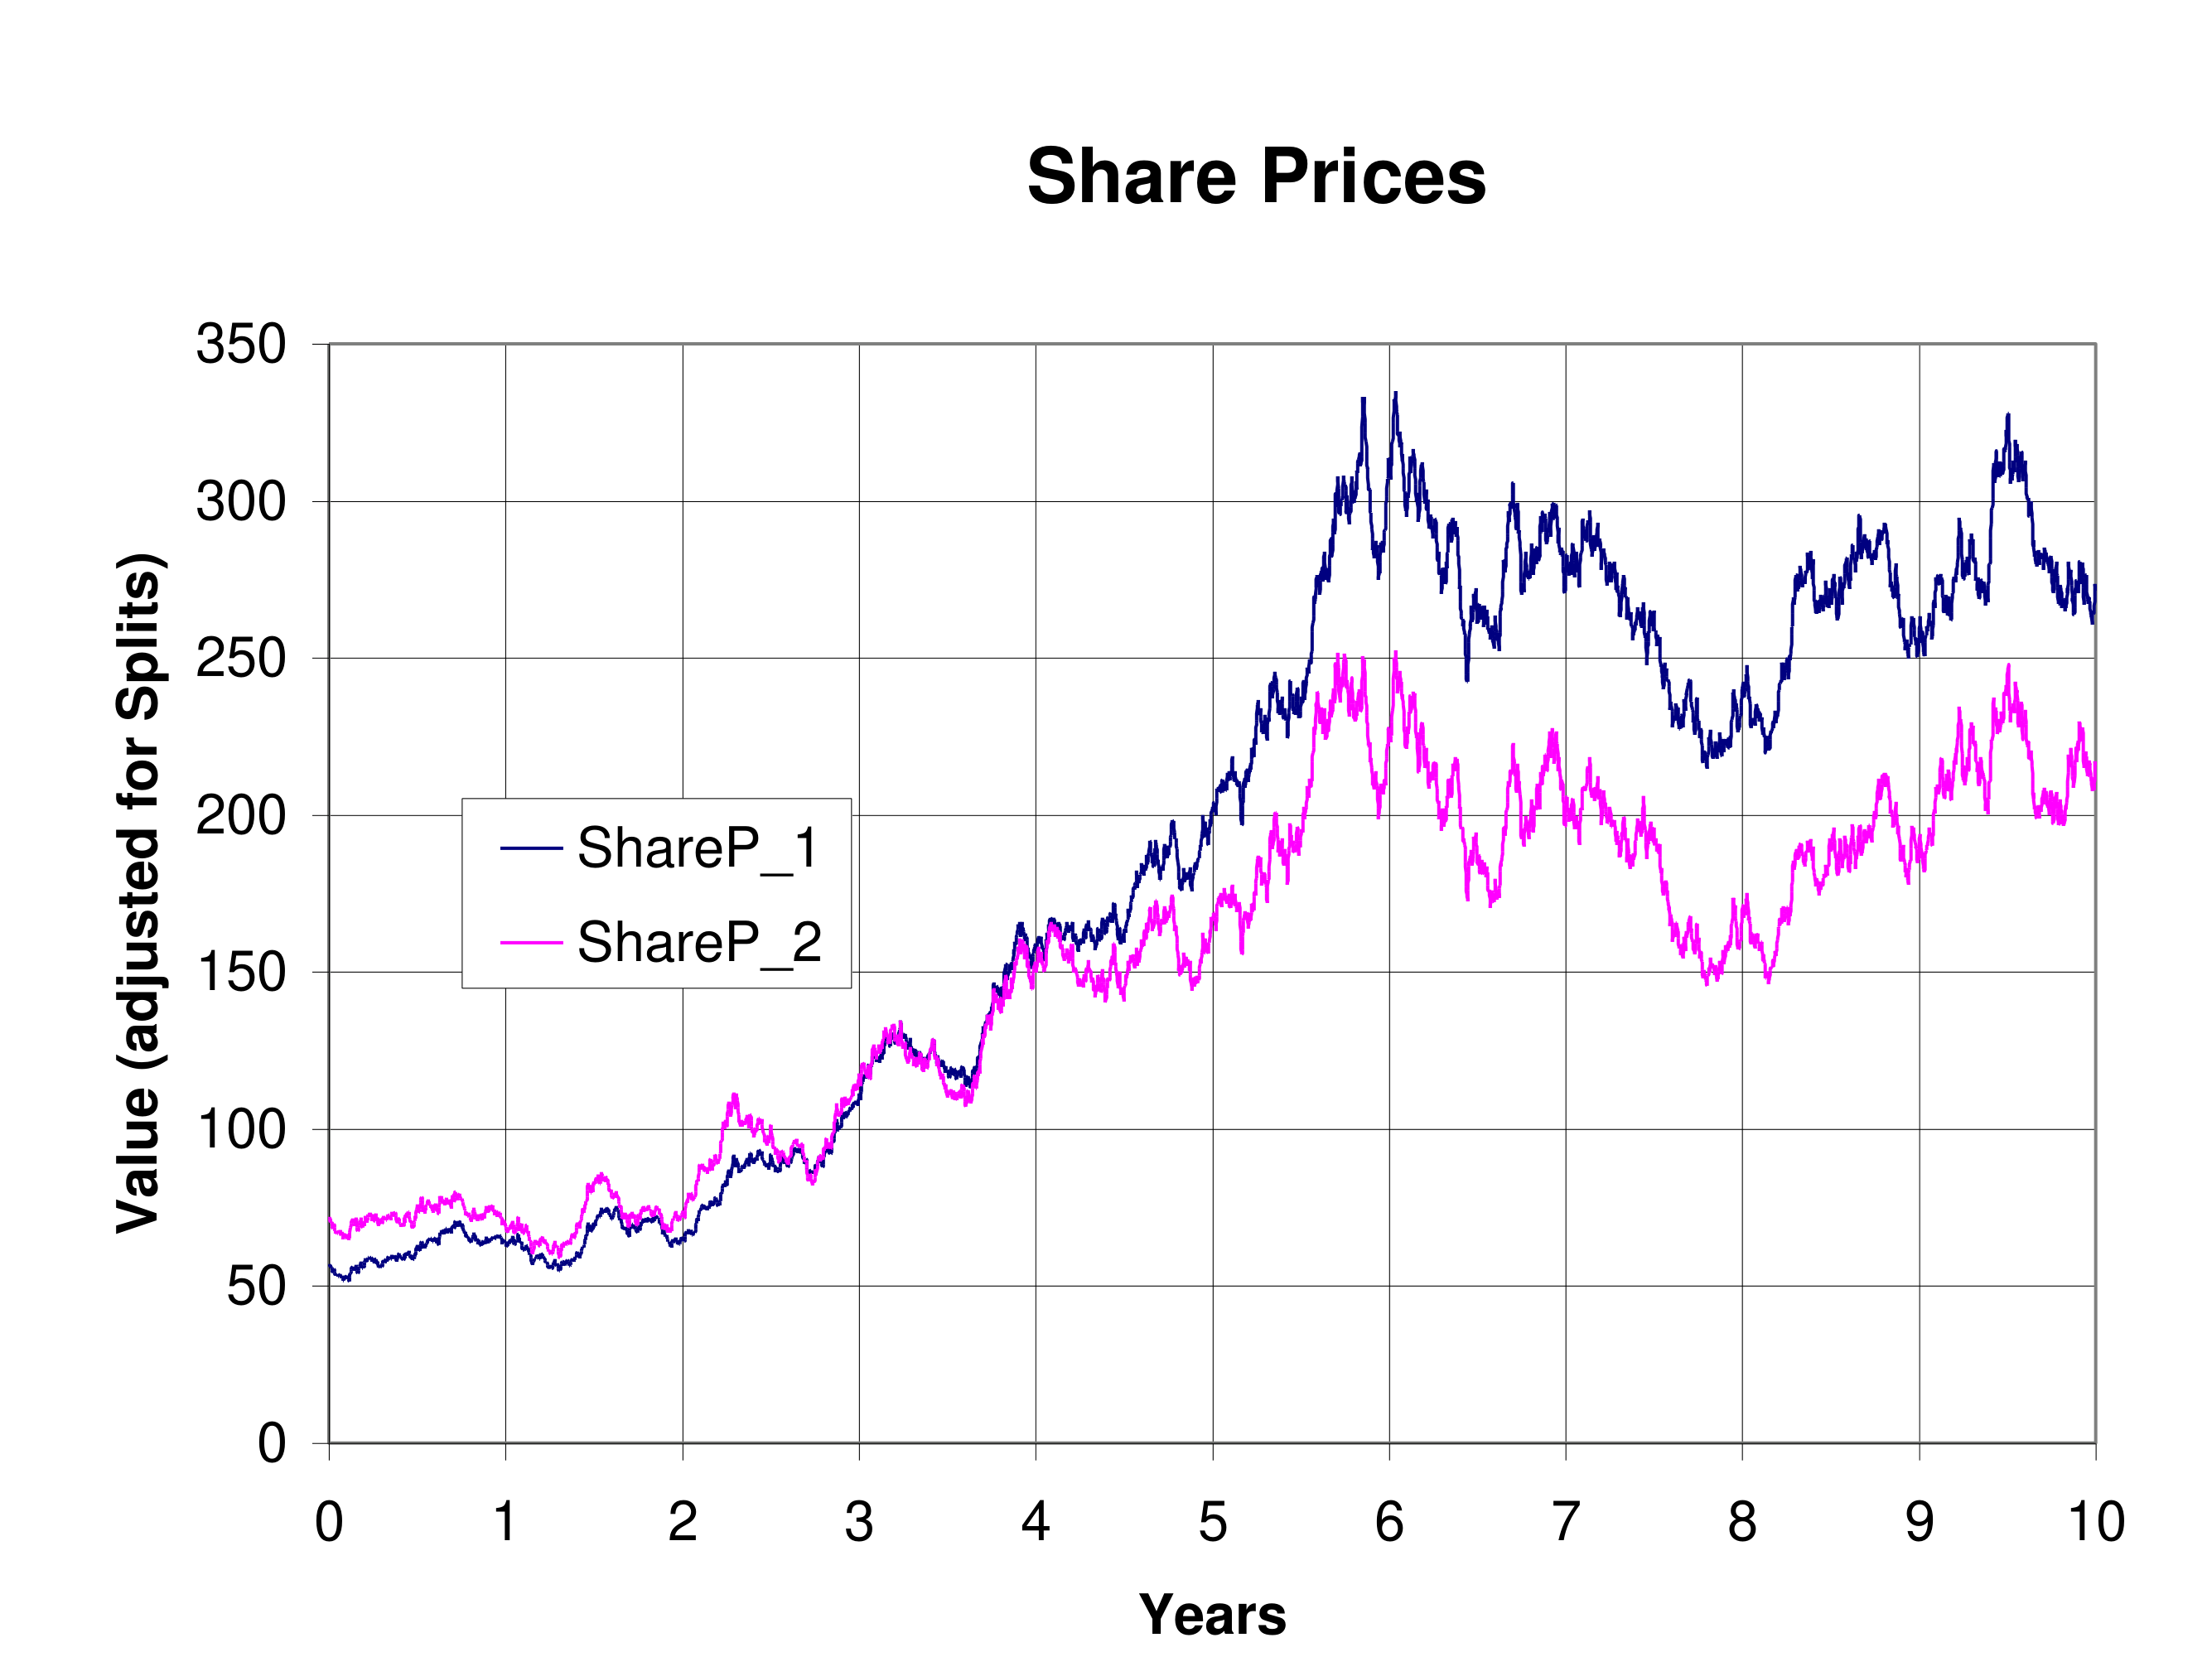
课件有两处需要读者留意:① p8 例 1 把效用函数写成 、,这是凸函数(风险偏好),会让目标函数无上界、教材要求的三个结论都不成立——正确形式应为负指数 ,第 03 节给了完整推导并标注原文;② PDF 元数据标题写的是「第二讲 投资组合选择」,与封面「Lecture 4」不一致,属模板残留。此外 p45 的 、 是用四舍五入后的 算的,精确值 对应 10.31% 与 9.09%,两种口径都对,正文并列给出。本讲三张图(组合前沿、切点组合、最优比例)的每一个坐标都由课件公式算出,可复算;p27 的历史股价图因课件未指明标的与数据源,按 300 DPI 原样抽取、不做重绘。

推荐对照阅读

  • 课件《Lec 4 Portfolio Selection and Mean-Variance Analysis》(47 页,本讲主线)
  • 课件 p2 指定:Textbook chapter 5
  • Bodie, Kane & Marcus, Investments, McGraw Hill, 8th ed. 2009, Ch.6 & 7
  • Bodie, Z., R. Merton, D. Cleeton, Financial Economics, Prentice Hall, 2nd ed. 2008, Ch.10 & 11
  • Markowitz, H. (1952), Portfolio Selection, Journal of Finance(本讲全部内容的起点)

本讲学习目标

已完成 0 / 120%

01

从 Markowitz (1952) 到「组合选择问题」

From Markowitz to Portfolio Selection

在 Markowitz 之前,人们也谈风险与收益,但因为没有把两者量化,组合构建只能靠主观判断。

定义课件 p4 把问题摆出来:证券的收益是不确定的,那么该持有哪些、各持多少? 这被称为 portfolio selection problem(组合选择问题)。现代组合理论(Modern Portfolio Theory, MPT)始于 Markowitz (1952)。

Before the development of MPT, investors would often talk about risk and return, but the failure to quantify these two concepts made construction of a portfolio of assets highly subjective.

— 课件 p4

课件 p5 补了两条历史与定义:1990 年诺贝尔经济学奖授予 Harry Markowitz 与 William Sharpe(后者是资本市场理论的开发者之一)。投资者通过按不同比例(portfolio weights)组合资产来选择组合,而这些比例通常有约束。课件举了两条最常见的约束:

  1. 所有权重之和为 1(全部资金投出去,不考虑借贷时);
  2. 不允许卖空(no short sales),即每个权重非负。

结论这一节只做一件事:把「该买什么」从一个模糊问题变成一个可求解的问题。下一节给出它的数学形式。

常见误区

  • Markowitz 的贡献是发现了「高风险高收益」这个规律。

    他的贡献是把风险与收益各自量化(σ 与 μ),使组合问题成为可求解的最优化问题。

    为什么:「高风险高收益」在 Markowitz 之前就是常识,甚至更早的 Malthus、Fisher 都讨论过。真正的突破在于:一旦风险被写成标准差,分散化这个行为就有了数学解释——两个不完全相关的资产组合起来,σ 会低于两者的加权平均。这在只有「风险」这个形容词的时候是说不出来的。所以课件 p4 那句引文强调的是 quantify 这个词,不是 risk 这个词。

02

期望效用准则与最优化形式

The Expected Utility Criterion

「选期望效用最高的组合」——一句话就定义了整讲的求解目标。

定义课件 p6 给出准则:投资者会选择那个使其效用函数期望值最高的组合。把这句话写成数学,就是 p7 的形式:

课件 p7。目标函数是期末财富的期望效用,约束是期末财富由组合收益率决定。

其中 是初始财富, 是组合收益率。注意这个式子的结构: 不是外生给定的,它由权重与各资产收益共同决定——所以真正被优化的是权重。约束式只是把这个关系代进去。

课件 p10 把这类问题的构件清点了一遍,值得照着抄一遍——它是后面所有例题的通用模板:

最优化问题的构件(课件 p10)

最优化问题的构件(课件 p10)
构件在这个问题里是什么
目标函数 Objective function — 期末财富的期望效用
控制变量 Control variable各资产的投资额或权重(如例 1 的 $a$)
约束 Constraints财富约束:投出去的钱不超过
参数 Parameters效用函数与概率分布、初始财富 、价格
解 Solution对各资产的需求量 —— 即最优组合

要害做题时先分清哪个是「控制变量」:它决定了要对谁求导。第 03 节例 1 的控制变量是金额 a,不是权重。

03

例 1:负指数效用下的最优风险资产

Example 1: Optimal Risky Holding under CARA

课件要求证明三个结论。这里有一处符号笔误,必须先纠正才能证。

定义课件 p8 给出设置:一个无风险资产、一个风险资产。风险资产收益为 0%(概率 $p$) 或 20%(概率 );无风险利率 5%。初始财富 ,把 分配在两个资产上:$a$ 投风险资产, 投无风险资产。

课件 p9 要求回答四个问题:

  1. 建立最优化问题;
  2. 求出它的一阶条件;
  3. 证明风险资产的需求 不依赖 ;
  4. 证明 随 $c$ 递减。

因果为什么能断定是笔误?把课件的原式代进去算一遍就清楚了。期末财富:

期末财富。 时 ; 时 。
把课件的 代进去。当 ,方括号被 主导 → 。

正确形式的完整求解

把 与 $W$ 的表达式代入。负号让「最大化」变成「最小化方括号」。

定义关键一步:前面的因子 与 $a$ 无关,只是正数乘子,不影响最优 $a$。于是问题等价于最小化方括号——而方括号里没有 。这就是「 与 无关」的全部原因。

对方括号求导并令其为零。两边的 $c$ 与指数项都可整理。
解出 。注意:式子里没有 (证明第 3 问),而 $c$ 在分母上(证明第 4 问)。

数值验证(): 随 $c$ 递减、随 $p$ 递减,且 处恰好为零

数值验证(): 随 $c$ 递减、随 $p$ 递减,且 处恰好为零
$c$()$p$()
0.510.990.30+9.73
1.05.490.50+5.49
2.02.750.70+1.26
4.01.370.750.00
0.80−1.44(不投资)

结论读这张表的关键是最后一行: 是分水岭。此时风险资产的期望收益 ,正好等于无风险利率,于是 (投与不投无差异)。 时 ,意味着「卖空风险资产」才最优——公式自动给出了「不值得投资就别投」这个常识。

例题精解先自己想一步,再展开对答案

常见误区

  • 例 1 的效用函数是 u(x)=exp(cx),c>0,所以投资者是风险偏好的。

    按课件字面读确实是风险偏好,但那样题就无解。正确形式是 (CARA),课件漏了负号。

    为什么:这件事不能靠「课本应该不会错」糊过去,也不能照抄当作风险偏好。验证方法很直接:把原式代进去看目标函数有没有界。 当 ,说明无内点解;而课件要求证明「 与 无关、随 $c$ 递减」——这两个结论只有在解存在时才谈得上。所以符号必为负指数。这个判断不依赖任何外部资料,只依赖题目自身的一致性。

  • 「a* 与 W0 无关」说明富人和穷人投一样的钱在风险资产上。

    「无关」指的是 CARA 效用下的金额不随财富变化——这是该效用函数的定义性质,不是现实结论。

    为什么:如果把 从 100 提到 10000, 仍是同一个数(如 5.49)。这在现实里显然不成立(富人不会只投 5.49),说明 CARA 是个强假设。它的价值在于数学上干净:财富效应被完全消除,需求只由风险态度与分布决定。这也是为什么第 04 节的 FVR 能写成与财富无关的形式。想描述「越富投越多」要用 CRRA(第三讲第 09 节),那里的最优比例才与财富无关、金额随财富上升。

04

FVR:把「最优」翻译成一条估值公式

The Fundamental Valuation Relationship

任何最大化期望效用的组合,都必须让「每单位期望效用增量」对所有资产相等。

定义课件 p11 给出一条对所有最优组合都成立的必要条件,称为基本估值关系(fundamental valuation relationship, FVR):

课件 p11。$H$ 是一个与状态有关的随机变量,其具体形式取决于对效用函数的假设。

课件紧接着说:$H$ 是什么,取决于上下文——即取决于对期望效用函数的假设。不同效用函数会给出不同的 $H$,但 FVR 这个形式不变。

结论FVR 是必要条件,不是充分条件——所有最优组合都满足它,但满足它的组合不一定最优(还要看二阶条件)。它的价值在于:它把「求解一个高维最优化问题」化简成「对所有资产解同一组方程」。本讲后面用均值-方差目标把 $H$ 具体化,就得到了可以算的表达式。

常见误区

  • FVR 说明所有资产的期望收益率都相等。

    FVR 说的是 ,$H$ 是随机的权重,不是常数。所以它允许各资产期望收益不同。

    为什么:如果 $H$ 是常数 $h$,FVR 退化为 ,确实对所有资产相同——但那只是风险中性世界的特例。在风险厌恶且 $H$ 随状态变化时,高收益资产会被 $H$ 在「坏状态」赋予更大权重而「打折」,于是不同资产可以有不同期望收益。这正是风险溢价的来源,也是第三讲「风险溢价 」在组合层面的对应物。把 $H$ 当常数的后果是:你会推出「所有资产期望收益相同」,这与现实直接矛盾。

05

均值-方差目标与无差异曲线

The Mean-Variance Objective

用两个数字代替整个分布。这是全讲最关键的简化,也是它的全部局限所在。

定义课件 p12 给出均值-方差目标:按这一目标行事的投资者,会在资产总价值不超过初始财富的约束下,最大化

课件 p12。$A$ 是风险厌恶参数。这个式子在第三讲第 10 节出现过,本讲开始真正使用它。

课件 p13 点出目标内部的两个冲突方向,这是全讲所有权衡的来源:

  • 最大化期望收益 ;
  • 最小化风险 。

两者必须相互平衡。风险厌恶的投资者愿意让出一部分期望收益来换取更小的风险——课件原话:risk averse investors are willing to forgo some expected return in exchange for less risk。这个权衡的几何表达就是无差异曲线。

均值-方差空间中的无差异曲线族。每条曲线上的组合给出相同效用,曲线由 μ_P = U₀ + (A/2)σ_P² 精确解出(数据取自课件例 6 的真实参数)0%10%20%30%0%10%20%30%40%μ_Pσ_P效用递增例 6 的组合 (34%, 22%)两条曲线在此相交U₀=4.66%, A=3U₀=10.44%, A=2
U₀ = 4.66%, A = 3(较保守)U₀ = 10.44%, A = 2(较激进)
均值-方差式 精确解出课件 p14 说「越靠西北(farther north-west)的组合效用越高」——这张图给出它的几何依据:曲线上 $U$ 恒定,向左上移动意味着 增或 减,两者都提高 $U$。曲率由 $A$ 决定,$A$ 越大曲线越陡。

课件 p14 给了三条关于无差异曲线的性质,值得逐条记住:

  1. 任何更靠西北的组合,效用都高于它下方那条无差异曲线上的组合;
  2. 一个投资者有无穷多条无差异曲线(对应不同的 $U$ 水平);
  3. 每个投资者有一张独一无二的无差异曲线图(indifference map),代表其偏好。

常见误区

  • 均值-方差分析假设投资者只关心均值和方差,所以它是「不真实」的模型,没有价值。

    它是一次有明确条件的简化:在二次效用或正态收益下它是精确的,其余情形是近似。价值在于可操作性。

    为什么:「不真实」这个批评对任何模型都成立(地图也不是地面)。有意义的问题是这个简化在什么条件下不失真。答案是两条:① 效用二次 → 期望效用恰好只依赖 ;② 收益正态 → 分布由 完全确定(此时不需要效用二次)。这两条都不完美(二次效用有「财富越高越厌恶风险」的怪性质,正态分布有负价格的可能性),但实务中它仍然是资产配置的标准工具,因为它把「几千个资产」压缩成「两个统计量」,让最优化从不可解变为可解。

  • A 越大表示越偏好风险。

    $A$ 是风险厌恶参数,越大越厌恶风险; 时目标退化为「只最大化期望收益」(风险中性)。

    为什么:看目标式:。$A$ 在方差前的系数里,$A$ 越大,同样的方差扣分越多,所以投资者越不愿意承担风险。 时方差项消失,只剩 ——那就是只追求期望收益的风险中性者。第 15 节会用它算: 时只投 41% 在风险组合上;若 ,按同一公式 ,即借钱放大持仓。A 的大小直接决定加不加杠杆。

06

两步法:先算前沿,再按偏好选一点

The Two-Step Procedure

整讲的方法论。理解这一步,后面十节就都只是它的具体实现。

定义课件 p15 把均值-方差投资者的最优选择拆成逻辑上的两步:

  1. 先求组合前沿(portfolio frontier):对每一个 ,找出使其方差 最小的那些组合;
  2. 再在前沿上选一点:按偏好(即效用函数 $U$)从前沿组合中挑出使 $U$ 最大的那个。
两种风险资产的组合前沿(例 2:μ₁=14%、μ₂=8%、σ₁=20%、σ₂=15%、ρ=0)6%8%10%12%14.0%16%10%15%20%μ_Pσ_P最小风险点资产 1 (20%,14%)资产 2 (15%,8%)
例 2 参数(μ₁=14%、μ₂=8%、σ₁=20%、σ₂=15%、ρ=0)逐点计算这张图是第 08 节的前沿,此处先借来看结构:散点构成的曲线是第一步的产物(纯客观),而第二步要从这条曲线上挑一个点(含主观 A)。最小风险点是曲线的左端——它是「客观」能给出的唯一无条件推荐:任何风险厌恶者都不会选它左边(不存在)或它下方(同样风险下收益更低)。

课件 p16 补了一层实用简化:在实务中,组合优化(求前沿)常常进一步分解为:

  1. (1)求出风险资产的最优组合(optimal combination of risky assets);
  2. (2)把这个最优风险组合与无风险资产按比例混合。

结论把两步法与后面的节次对上:第 07–09 节在做第一步(求前沿、找切点),第 15 节在做第二步(按 $A$ 选比例)。第 10–11 节是这两步在具体数字上的演练,第 12–14 节把第一步推广到 $n$ 个资产。

07

无风险资产 + 单一风险资产:前沿退化成直线

Riskless Plus One Risky Asset

最简单的组合情形。这里的结论会以「资本市场线」的形式贯穿到最后一节。

定义课件 p17 从一个资产的收益与波动率开始。收益是加权平均:

课件 p17。期望收益永远可以这样线性相加,与相关性无关。
课件 p17。波动率不能线性相加——中间那个相关系数项是全部「分散化收益」的来源。

课件 p18 引入关键简化:设资产 2 是无风险的,即 。代进去,所有含 的项消失:

课件 p18。必须带绝对值:(放空风险资产)时标准差仍为正。

把 与 联立消去 ,就得到风险-收益权衡线(risk-return trade-off line)。课件 p19 分段写:

课件 p19。两段斜率符号相反——因为卖空风险资产后,组合波动率仍为正,但收益随「风险」下降。
课件 p19 的通用写法。$T$ 表示切点组合;这条直线就是资本市场线(CAL)。
MV 框架下的最优风险资产比例:A=4 时 w*=0.41(例:E(rT)=15%、σT=22%、r_f=7%)5%10%15%20%0%10%20%μ_Pσ_Pw=0:全放无风险 (0, 7%)w*=0.41 → (9.1%, 10.3%)w=1:全放风险组合 T (22%, 15%)
、 精确解出(参数来自课件 p43 例)这条直线就是 p19 的分段公式在 一段的形态。三个标记点分别对应 (全无风险)、(按风险厌恶选出的最优点)、(全风险组合 T)。它说明:一旦确定了 T,剩下的选择只是在这条直线上滑一个点,一个参数就够了。

常见误区

  • 无风险资产与风险资产按 w 混合,组合标准差就是 w·σ₁,w 可以为负所以 σ 可以为负。

    组合标准差是 ,恒非负; 时曲线的斜率变号。

    为什么:标准差是平方和的平方根,不可能为负。 的几何含义是:组合落在纵轴的左侧( 方向)——但那个方向在 轴上不存在,所以正确的画法是折返到右侧、斜率反向。课件 p19 特意分段写了两个公式,就是在处理这件事。答题时若漏掉绝对值,会得出「卖空风险资产可以降低组合波动率到负数」这种荒谬结论。

  • 有了一条权衡线,投资者该选线上收益最高的点。

    权衡线是一条可行边界,线上每一点对应一个权重 $w$;选哪一点由风险偏好($A$)决定,不是一律取最高收益。

    为什么:线上收益最高的点是 (无限杠杆),风险也无限大。投资者的实际选择是让自己的无差异曲线与这条线相切——切点给出最优 $w$。第 15 节会把这个「相切」算出来:。所以正确答案是「按 $A$ 在线上选一点」,而不是「取最大值」。

08

例 2:两种风险资产与最小风险组合

Example 2: The Minimum-Risk Portfolio

加入第二个风险资产后,前沿从直线弯成曲线;曲线上最靠左的一点叫最小风险点。

定义课件 p20 给出例 2 的资产参数,并要求找使组合方差最小的权重 $w$(minimum risk portfolio, MRP):

例 2 的两项资产(课件 p20)

例 2 的两项资产(课件 p20)
风险资产 1风险资产 2
均值 μ0.140.08
标准差 σ0.200.15
相关系数 ρ00

因果求最小风险点就是求 对 的极小值。令 ,对 求导并令其为零:

最小方差权重的一般解。 时化简为 。

代入例 2 的数字():。于是:

已独立复算:。课件 p21 图上标注 (0.12, 0.10)。
两种风险资产的组合前沿(例 2:μ₁=14%、μ₂=8%、σ₁=20%、σ₂=15%、ρ=0)6%8%10%12%14.0%16%10%15%20%μ_Pσ_P最小风险点资产 1 (20%,14%)资产 2 (15%,8%)
每个点由 算出,这张图要读出三件事:① 前沿是向左弯的曲线(不是直线)——这是分散化的几何表现;② 最小风险点在 ,它比任何一个单一资产的风险都低(资产 1 是 20%、资产 2 是 15%);③ 曲线在最小风险点以下的那一段是「无效」的——同样风险下上面还有收益更高的点。

结论课件 p22 总结:组合的均值与方差(形状)取决于各风险资产的均值、方差与协方差。这句话看似平淡,实际是在说:给定这三个量,整条前沿就唯一确定了——所以「组合优化」的输入只有这些数字,不需要别的。下一节在这条曲线上找切点。

例题精解先自己想一步,再展开对答案

常见误区

  • 最小风险点就是「两个资产各投 50%」。

    最小风险权重是 ( 时),本讲数据下为 36%/64%,不是 50/50。

    为什么:50/50 只有在两个资产方差相同时才最优。直觉上,波动更大的那个应该少配一点——公式给出的正是这个调整:,即波动更大的资产 1 只占 36%。这个「按方差倒数加权」的结构值得记住:方差是你想回避的东西,所以权重与方差成反比( 时精确成立)。

  • 前沿上所有组合都是有效率的,都可以推荐给投资者。

    只有最小风险点以上的那一段是有效前沿;下半段每个点都能被上方同风险、更高收益的点支配。

    为什么:看图上散点:最小风险点下方还有一段曲线,那些组合的风险相同但收益更低——理性的投资者永远不会选。所以「有效前沿」是曲线的一部分而不是全部。这个区分在第 14 节会用「Markowitz 有效前沿」正式命名,也是实务中「有效组合」这个词的来历。常见错误是把整条曲线都叫有效前沿。

09

最优风险资产组合:切点 T

The Tangent Portfolio

曲线上有无数个点,但只有一点能让「风险-收益」的效率最高——它与无风险资产的连线相切。

定义课件 p23 提出:考虑把无风险资产与「风险资产 1、风险资产 2 组成的组合」再组合,能得到哪些风险-收益组合?课件给 。

答案的几何形式在 p24:从纵轴上的无风险点 向风险资产前沿作射线,其中恰好相切的那一条,切点记为 $T$。

切点组合 T 与资本市场线(例 2 的资产:μ₁=14%、μ₂=8%、σ₁=20%、σ₂=15%、ρ=0;r_f=6%)5%10%15%20%0%10%20%30%μ_Pσ_PF (0, 6%)T 切点资产 1 (20%,14%)资产 2 (15%,8%)
风险资产组合前沿资本市场线 (CAL)
切点权重由「CAL 斜率最大」的条件解出(),T 与直线均由公式给出这张图是全讲的核心几何:曲线是风险资产前沿,从 F 出发的直线是「加入无风险资产后」的可行集。只有相切那条线上的点是最优的——斜率更小的线(在下方)效率低,斜率更大的线(在上方)不可达。切点 T 就是「最优风险组合」。

定义课件 p25 明确定义:$T$ 是从 $F$ 引向曲线的直线的切点。这条特定风险组合(对应切点 $T$)被称为最优风险资产组合(the optimal combination of risky assets)。

结论这一节只定义了 T,没有给公式。下一节(第 10–11 节)把公式与数值算出来。

常见误区

  • 高风险偏好的投资者应该选一个「更靠右上」的风险组合,风险厌恶者选靠左下的。

    在只有两个风险资产时,所有人都持有同一个切点组合 T;风险偏好的差异只体现在「无风险资产与 T 的配比」上(甚至借钱加杠杆)。

    为什么:这是两基金分离定理的核心,也是最反直觉的一点。原因在于:切点是斜率最大的点,这个性质只由资产数据决定,与偏好无关。偏好只能决定「沿切线滑到哪里」。所以保守的人持有「80% 无风险 + 20% T」,激进的人持有「−50% 无风险 + 150% T」(借钱),但风险部分永远是同一个 T 按比例放大。注意这个结论依赖「所有资产都在同一个前沿上」——若引入更多资产,T 会变,但「所有人持有同一个 T」的结论不变。

10

例:两只股票的实际数据

The Two Stocks in the Example

从这一节开始是一整条计算链。先把输入数据摆清楚。

定义课件 p26 给出两只普通股的统计量与初始价格,无风险利率 5%。问题是:在标准差为 10% 的前提下,能拿到的最好收益是多少?

两只股票的输入数据(课件 p26)

两只股票的输入数据(课件 p26)
项股票 1股票 2
期望收益 μ0.150.10
标准差 σ0.200.25
初始价格$57.25$72.625
相关系数 ρ₁₂0.900.90
无风险利率 rf5%5%
两只股票 10 年的股价走势(拆股调整后),课件 p27
课件 p27 原图,按 300 DPI 抽取(课件未标注股票名称与数据源)这张图给出上文 的直观来源:两条曲线几乎同步起落,说明收益高度相关。注意它不能用来反推前面表格里的 与 ——图上纵轴是股价、横轴是年数,而表格给的是收益率统计量,两者口径不同,且课件未说明计算窗口。读这张图只读「同步性」,不要读数值。

常见误区

  • 既然有两只股票,分散化总能把风险降到比两只都低不少。

    时分散化几乎无效——最小风险组合的标准差接近两者的加权平均,远达不到例 2 那种「低于两者」的效果。

    为什么:最小风险的效果由 决定:。把 、、 代进去,——比资产 1 的 0.20 只低一点点。对比例 2 的 :(比两个都低很多)。所以「买很多只股票」不等于分散化,关键是相关性要低。

11

完整计算链:从切点权重到三个资产的持仓

From Tangent Weights to Final Holdings

本讲计算量最大的一节。五个步骤环环相扣,每一步都用上一步的结果。

定义课件 p28 给出切点权重的公式(对两种风险资产):

课件 p28。。

第一步:切点权重

代入 、、、、、:

注意课件把 与 写成了 0.10 与 0.05——它们已经是超额收益,不要再减一次 。
已独立复算,与课件一致。
课件 p28 的答案。 为负,意味着卖空股票 2——所以这里已经放开了「不许卖空」的约束。

第二步:切点组合的均值与标准差

已独立复算:,,合计 0.2333。
已独立复算:。注意交叉项是负的(因为 )。

第三步:达到 30% 目标收益的权重

课件 p30。$w$ 是投在切点组合 T 上的比例, 投无风险资产。 表示借钱加杠杆。

第四步:该组合的波动率

课件 p31。已复算(0.328564)。注意这里可以直接乘,因为无风险资产 、组合 。

第五步:分解到三个资产的持仓

课件 p32 把这 136.36% 拆回三个资产(无风险、股票 1、股票 2):

达到 30% 目标收益时的完整持仓(课件 p32,已复算)

达到 30% 目标收益时的完整持仓(课件 p32,已复算)
资产计算权重
无风险资产−0.3636
股票 13.6363
股票 2−2.2727
合计1.0000

要害看这三个数:借入 36%、买股票 1 到 364%、卖空股票 2 达 227%。这就是「30% 目标收益」的真实代价。

例题精解先自己想一步,再展开对答案

常见误区

  • 算出的权重是 363% 和 −227%,说明我算错了。

    数值本身是对的(已独立复算)。权重超过 100% 或为负,是「允许卖空 + 目标收益较高」的正常结果。

    为什么:所有权重之和仍为 1(),这满足了唯一必须成立的约束。超过 100% 的含义是杠杆。要判断是否「算错」,检查三件事:① 权重和是否为 1;② 用这些权重复算 是否等于目标 30%( ✓);③ 复算 是否等于 32.85%( ✓)。三条都过,就没错。

  • 第一步的分子里 应该再减一次 rf,因为公式写的是 。

    课件代入时写的 0.10 与 0.05 就是 与 ,不能重复减。

    为什么:这是这一步最常见的算术错误。公式里的 是一个整体(超额收益),代入时先算好:、。若误把 直接写成 0.15 再减 0.05 一次,分子会变成 ,算出的 完全不同。防错办法:代入前先把四个数列在纸上(、、、),再往公式里填。

12

推广到 n 个风险资产

Portfolios of Many Risky Assets

两种资产的所有结论都能推广,只是公式从标量变成矩阵。

定义课件 p33 说:与两种资产完全相同的两步法。组合的均值与方差写成:

课件 p33。 是协方差( 时为方差)。双求和里有 项,这是「多资产」与「两资产」唯一的实质差别。

课件 p34 给出前沿的定义性描述:考虑所有可行组合的期望收益与风险。由于分散化,对每一个期望收益水平,都存在大量组合、各自有不同风险;对每一个风险水平,也存在大量组合、各自有不同期望收益。

定义于是前沿可以定义为一个优化问题(课件 p35):

课件 p35。给定目标均值 ,在所有达到该均值的组合里找方差最小的那个。逐点求解就描出整条前沿。

常见误区

  • 资产越多,组合风险一定越低,所以「买尽可能多的股票」就是最好的分散化。

    风险的下限由平均协方差决定;当 时,可分散的风险趋于零,但系统性风险(协方差部分)无法消除。

    为什么:把 $n$ 个等权、方差均为 、两两协方差均为 的资产组合起来,。第一项随 $n$ 增大趋于 0(可分散风险),第二项趋于 (不可分散)。所以「加资产」只能消掉前者。这条式子也是 CAPM 的入口:剩下的 就是市场风险,它才是需要被定价的部分。本讲没展开,但第 07 节说的「夏普比率」正是在衡量「每单位总风险」的补偿。

13

两基金分离定理

The Two Mutual Fund Theorem

不管有多少资产、投资者偏好如何不同,最优组合都只是两个「基金」的混合。

定义课件 p36 先把多资产问题压缩:就好像所有资产被归并成两个复合资产(composite assets)——每个复合资产本身就是一个资产组合(相当于一只共同基金)。然后给出定理:

Assume: (i) n ⩾ 2 assets; (ii) beliefs can be expressed in terms of means and variances. Then: there exist two mutual funds (composite assets) such that every optimal portfolio is some portfolio of the two mutual funds.

— 课件 p36(First Mutual Fund Theorem,又称 Separation Theorem)

常见误区

  • 两基金分离说明所有人都应该持有相同的组合。

    所有人持有相同的风险部分(同一个 T 按比例),但「无风险 + T」的配比因人而异,所以最终组合并不相同。

    为什么:分离的是「风险组合的成分」与「风险敞口的大小」。保守者可能是「70% 货币基金 + 30% T」,激进者可能是「−50% 货币 + 150% T」。两人的风险部分都是 T,但整体持仓不同。这个区别在实务中很关键:它意味着「选品」(买哪只基金)可以统一,「择时/择量」(配多少)必须个性化。若理解成「所有人持有相同组合」,就会得出「不需要做客户风险测评」的错误结论。

14

Markowitz 有效前沿与可行集

The Markowitz Efficient Frontier

把「有效」这个词正式定义下来:每个风险水平上,只有收益最高的那个组合才配叫有效。

定义课件 p37 给出定义:对每一个风险水平,都存在一个 Markowitz 有效组合。所有有效组合构成的集合称为 Markowitz 有效集,或 Markowitz 有效前沿(MEF)。

课件 p38、p39 分别画出不含无风险资产与含无风险资产两种情形下的有效前沿。p41 用四张示意图把可行集的结构讲清楚,课件 p40 给出文字总结:

两种情形下的可行集与有效前沿(课件 p38–p40)

两种情形下的可行集与有效前沿(课件 p38–p40)
比较项不含无风险资产含无风险资产
可行集形状一条向左弯的曲线(双曲线的一支)曲线 加上 从 出发的射线所围成的区域,范围更大
有效前沿曲线上半段(从最小风险点向右上)一条直线:从无风险点出发、经过切点 T
最优组合的成分两个有效组合的再组合(两基金分离)只需持有无风险资产 + 切点组合 T
所需决策维度在曲线上选点(二维权衡)在直线上选点(一维比例 w)

要害加入无风险资产后,有效前沿从「曲线」变成「直线」——这是整个组合理论里最重要的一次简化。

课件 p40 还强调了一条实务含义:含无风险资产时,投资者只需持有无风险资产与切点组合 T。这是「被动投资」的理论依据之一:不必挑选具体个股,只要持有市场组合(在均衡下 T 会等于市场组合)加货币资产即可。

常见误区

  • 可行集 = 有效前沿。

    可行集包含所有能达到的风险-收益组合(含无效部分);有效前沿只是其中「同风险下收益最高」的那条边界。

    为什么:含无风险资产时,可行集是从 出发的射线与风险资产前沿围成的整个区域(只要权重允许组合,区域内每一点都可达)。而有效前沿只是这块区域的上边界(那条切线)。课件 p41 左上那张图特意标了 two 个区域:Infeasible(曲线左侧、射线左上方——权重不够、做不到)与 Inefficient(曲线下方、区域内——做得到但没人要)。混淆二者会导致「只要在可行集里就是好组合」的错误判断。

  • Markowitz 有效前沿就是「收益最高的那些组合」。

    它是每个风险水平上收益最高的组合的集合,是一条「给定风险求最大收益」的边界,不是单纯的最高收益点。

    为什么:「收益最高」只是曲线最右上的一个端点。有效前沿的概念是逐风险水平定义的:对每一个 ,取该风险下 最大的组合,这些点连成一条线。所以它是一个函数关系(给定 的最优 ),不是一个点。这个定义方式也解释了为什么它是「有效」的:任何一个不在前沿上的组合,都能找到一个同风险但收益更高的组合来替代它。

15

给定 A,求最优风险资产比例

Optimal Weight under Mean-Variance

第 06 节说的「第二步」在这里落地:在前沿上按偏好选一点。

定义课件 p42 重述两步法,p43 给出具体问题:投资者已确定风险组合 T 的成分,现在只需决定投在 T 上的比例 $w$(其余 投无风险资产)。给定:、、,效用函数

课件 p43。 是这个例子唯一的偏好参数。

课件 p44 先把组合的期望收益与方差写成 $w$ 的函数:

课件 p44。这两式就是 CAL 的参数化形式:$w$ 是唯一的控制变量。
把前两式代入效用函数。这是一个关于 w 的二次函数(开口向下),所以有唯一最大值。
课件 p45 的核心结果。这个式子值得记住——它是整讲最实用的公式。
MV 框架下的最优风险资产比例:A=4 时 w*=0.41(例:E(rT)=15%、σT=22%、r_f=7%)5%10%15%20%0%10%20%μ_Pσ_Pw=0:全放无风险 (0, 7%)w*=0.41 → (9.1%, 10.3%)w=1:全放风险组合 T (22%, 15%)
、 精确解出三个标记点:(全无风险,7%)、(最优点,9.1%/10.3%)、(全押 T,22%/15%)。这条直线就是「第二步」的全部可选范围——选哪一点由 $A$ 决定。$A$ 越大,最优点越靠近左下。

代入数字:。课件取 ,于是:

课件 p45 的两个结果(用四舍五入后的 w=0.41):

课件 p45 原文。注意这两个数是用 算的。

例题精解先自己想一步,再展开对答案

常见误区

  • w* = (E(rT)−rf)/(A σT²) 里应该用方差还是标准差,记不清。

    分母是方差 (不是标准差)。这个式子来自对 求导, 求导出 $2w$,与 的 2 约掉,剩 。

    为什么:记错会导致量纲错误。检验方法: 必须是无量纲的比例。分子 是比例(如 0.08),分母 中 $A$ 无量纲、 是比例的平方(0.0484),所以分母是「比例的平方」——量纲不匹配!这是均值-方差框架本身的量纲约定:$A$ 隐含了「1/比例」的量纲,使 与收益同量纲。所以只能靠记公式结构,不能靠量纲检查。实务上更稳的办法:记住 $w^* = \frac{\text{超额收益}}{A \times \text{方差}}$,且知道 $A$ 的典型取值是 2–5(越大越保守)。

  • 最优比例 w* 应该对所有人一样,因为它只依赖资产数据。

    依赖 $A$,所以因人而异;只有切点 T 的成分对所有人一样。

    为什么:这是「两步法」里最关键的分界。T 的成分只由资产数据决定(第 09 节),但「在 CAL 上选哪一点」由 $A$ 决定。所以:选品相同、配比不同。若把 当成客观量,就会得出「有个统一的最优仓位」的错误结论——那等于替客户决定了他的风险偏好。第 13 节的两基金分离定理正是在讲这件事:分离的是「成分」与「比例」。

16

借贷利率不同,与风险调整业绩(RAP)

Different Borrowing/Lending Rates and RAP

两个实务修正:无风险利率并非唯一,以及如何用一个数比较不同风险的组合。

借贷利率不同:前沿变成三段折线

定义课件 p46 指出实际的借贷利率并不相同:借出(lending)按 ,可以沿 持有组合;借入(borrowing)按 ,沿 $ZE$ 持有。于是组合前沿变成三段:

  1. 借出段:沿 (以较低的借出利率为起点);
  2. 纯风险资产段:沿 $YZ$(不加杠杆,只用自有资金);
  3. 借入段:沿 $ZE$(以较高的借入利率为起点)。

Sharpe 比率与风险调整业绩(RAP)

定义课件 p47 给出 Modigliani 与 Modigliani(1997)基于夏普比率构造的风险调整业绩指标(risk-adjusted performance, RAP):

课件 p47。 是基准组合的标准差。

RAP 的计算示例(假设 、、、)

RAP 的计算示例(假设 、、、)
步骤计算结果
超额收益20% − 4% = 16%
风险缩放系数15% / 30% = 0.5
缩放后超额收益8%
加回无风险利率12%
等价验算12% ✓

结论RAP = 12% 怎么读:这个组合若把风险压到与基准相同(),能拿到 12% 的收益。只要高于基准的收益,就说明它在风险调整后更有效率。注意最后一行是验算——两种算法(先缩放再还原 / 用夏普比率线性变换)必须给出同一个数,若不等就说明中间某步算错了。

结论本讲到此结束。回看整条线:把组合问题写成最优化(第 01–04 节)→ 用均值-方差替代完整分布(第 05–06 节)→ 两资产情形下求出前沿与切点(第 07–11 节)→ 推广到 n 个资产并得到两基金分离(第 12–14 节)→ 按偏好在前沿上选点,并处理实务修正(第 15–16 节)。核心只有一句话:先找效率最高的风险组合(切点),再按自己的胆量决定投多少。

常见误区

  • RAP 比夏普比率更准,因为它考虑了无风险利率。

    两者排序完全一致( Sharpe),区别只在表达形式:RAP 是收益率,夏普是无量纲比值。

    为什么:因为 与 对所有被比较的组合都是常数,线性变换不改变排序。所以「哪个组合更好」的结论不会因为换指标而改变。RAP 的真实价值是沟通:客户能理解「风险调整后相当于年化 12%」,但「夏普 0.53」对多数人没有直觉。这也提示:若有人宣称某指标「更科学」而排序与夏普不同,那一定是因为它改变了什么(比如换了基准 、或用了下行风险而非总风险)——单纯的线性变换不可能改变排序。

  • 借贷利率不同只是个小修正,不影响主要结论。

    它会让有效前沿从一条直线变成三段折线,直接改变「所有人持有同一个 T」的结论——不同偏好的人会停在不同段上。

    为什么:标准模型里所有人都在同一条 CAL 上选点。借入利率更高时,杠杆段的斜率变小,于是前沿在「借出段 / 纯风险段 / 借入段」三个区间有不同的斜率。后果:保守者(借出段)与激进者(借入段)面对的是不同斜率的权衡线,因此他们各自的最优风险组合并不相同——两基金分离在严格意义上失效(变成「三基金」)。这不是小修正,而是对理论边界的重要提醒。