跳到正文

SWUFE · FINANCIAL ECONOMICS

金融经济学 Financial Economics

第二讲 价格的可预测性与市场有效性

精修中文笔记 · 鞅与随机游走 · 有效市场假说 · 市场异象 · 事件研究法

Lecturer
Qianqian DU
主教材
Textbook Ch.2–3(课件主线)

目录

  1. 如何使用这份笔记
  2. 本讲学习目标
  3. 一页速览(考前只看这一页)
  4. 价格为什么不可预测
    1. 01 价格可预测吗:马克·吐温的玩笑与本讲地图
    2. 02 鞅:把公平博弈写成条件期望
    3. 03 下鞅与 μ:预期收益率从哪来
    4. 04 随机游走:三条由强到弱的假设
    5. 05 实证:短期动量与长期反转
  5. 什么叫「市场有效」
    1. 06 信息效率:定义与它糊在哪
    2. 07 Fama 的联合假设:效率不能单独检验
    3. 08 Sharpe 的口径:战胜市场才算无效
  6. 信息集的三种形态
    1. 09 弱式、半强式、强式:差别只在信息集
    2. 10 Grossman-Stiglitz 悖论:强式有效自我否定
  7. 反例:市场异象
    1. 11 日历效应、规模效应与价值效应
    2. 12 封闭式基金悖论与 IPO / SEO
    3. 13 两种信仰之争:异象还是风险因子
  8. 怎么检验:事件研究法
    1. 14 事件研究的骨架:窗口、基准、四步
    2. 15 从 AR 到 CAAR:三步连算
    3. 16 五张图里的证据
  9. 英文专业名词 · 直觉解释对照
  10. 跨讲概念索引

如何使用这份笔记

这一讲覆盖课件全部 28 页,切成五个知识块。读法建议:A 块(01–05 节)把「价格不可预测」从直觉推到形式化,鞅那一个条件期望式子是全讲的地基,后面所有内容都是它的推论或反例;B 块(06–08 节)讲「市场有效」这句话到底在说什么,重点是它必须搭配一个均衡模型才有可检验的内容——这是本讲最容易被跳过、也最要命的一步;C 块(09–10 节)只做一件事:换信息集,弱式、半强式、强式三种形式的全部差别就在信息集里;D 块(11–13 节)是反例清单,异象并不是「市场无效的证据」,而是「模型没调对风险」与「市场真无效」两种解释争夺的战场;E 块(14–16 节)给出检验工具,事件研究法的 AR → AAR → CAAR 三步要能自己算一遍。收尾的第 16 节是五张实证图,课件把它们放在最后是有意的:先给你尺子,再给你证据。

课件明确出现的内容以课程材料为准。本讲 p24–28 的五张图是学界实证研究的原图,原始数据未在课件中给出、也无可靠公开来源可核,因此直接嵌入课件原图,不做重绘、不代课件补数据;这一点与上一讲那七张按公开数据重绘的图不同,读图时请注意区分。这五张源图的等效分辨率只有约 70–90 DPI(课件自身的限制),嵌入时按 1.6 倍重采样并做了轻度锐化以适配高分屏显示——只增强已有边缘,**未增删任何内容、未生成任何细节**。课件笔误(p22 把 CAPM 写成 CAMP、p7 的拼写错误)保留原文并用专门的标记块给出修正,不做静默改写。

推荐对照阅读

  • 课件指定教材 Chapter 2 & 3(课件主线)
  • 课件《Lec 2 Predictability of Prices and Market Efficiency》(28 页)
  • Malkiel, B. G. (2011), A Random Walk down Wall Street, Norton(随机游走这一传统的通俗经典)
  • Shiller, R. J. (2006), Irrational Exuberance, Crown, 2nd ed.(非理性繁荣,站在对立面)
  • Shleifer, A. (2000), Inefficient Markets: An Introduction to Behavioral Finance, Oxford University Press

本讲学习目标

已完成 0 / 100%

01

价格可预测吗:马克·吐温的玩笑与本讲地图

Can Prices Be Predicted?

课件用一句玩笑开场,但那句玩笑背后是一个可以严格证明的命题。这一讲的全部内容,都是在给这句话找形式、找边界、找反例。

十月。这是投机股票特别危险的月份之一。其他危险的月份是七月、一月、九月、四月、十一月、五月、三月、六月、十二月、八月和二月。

— Mark Twain,课件 p4 引作本讲开篇

这句玩笑列举了十二个月——也就是全部月份。它的意思是:不存在哪个月特别危险。吐温在 19 世纪写下的这个观察,正是本讲要处理的核心命题的现代前身:股票价格的波动是不可预测的。

定义课件给出的论证是一个反证法。它的力量在于:不需要假设投资者有多聪明、市场有多完善,只需要假设他们会去赚这个钱。

  1. 反设:假设资产价格是可预测的。
  2. 那么投资者会试图从这些预测中获利。
  3. 怎么获利?买「便宜」的、卖「贵」的资产。
  4. 他们 collectively(合起来)的买卖行为,会把预期利润推到零。
  5. 于是,价格波动重新变得不可预测。

结论所以这一讲的地图是:先把这个反证写成数学(A 块),再给「价格反映了信息」这句话一个可检验的定义(B 块),然后问「反映了哪些人的信息」(C 块),接着看现实里有哪些事实不服这个结论(D 块),最后给出测量这些事实的工具(E 块)。

02

鞅:把公平博弈写成条件期望

Martingale: A Fair Game

上一节的反证需要一个数学形式。鞅(martingale)就是那个形式:在给定今天全部信息的条件下,明天的价格期望等于今天的价格。

定义课件把这个过程形式化为鞅假设。它的日常对应物是公平博弈(fair game)——一种既不偏向你、也不偏向对手的博弈。把「不偏向任何一方」翻译成数学,就是:在已知全部当前信息的条件下,下一期的期望值等于当前值。

Ωt 读作「t 时刻可得到的信息集」,竖线表示条件期望:以 Ωt 里的全部信息为前提去算期望。

把价格移到同一侧,就得到等价的第二形式。两种写法说的是同一件事,但读起来的侧重点不同:第一种说「明天的价格期望就是今天的价格」,第二种说「预期价格变动为零」。

「预期价格变动为零」——注意是预期变动为零,不是实际变动为零。

表 1 信息集 Ωt 的三个关键特征(课件 p7)

表 1 信息集 Ωt 的三个关键特征(课件 p7)
特征内容为什么必要
(a) 只含当期的已知项Ωt 里只装 t 时刻已经知道的东西否则「条件期望」就没有可操作的前提——用明天的报纸当然能预测今天
(b) 至少含全部当前与历史价格资产的所有现价与过去价格都在 Ωt 里缺了这条,用历史价格预测就能算出非零的期望,鞅就变成了「弱到没意义」的命题
(c) 信息不会随后消失一旦进入 Ωt,信息不会在此后消失否则条件期望会在信息「溜走」时失效,模型失去一致性

常见误区

  • 鞅说价格的期望不变,所以股价明天不会涨也不会跌。

    鞅说的是:以 Ωt 为条件,价格变动的期望为零。明天的价格几乎一定会变,只是方向无法事先知道。

    为什么:把「期望为零」当成「实现值为零」,是把随机变量的均值当成了变量本身。公平硬币的期望收益是零,但你不会因此认为掷硬币什么都不会发生。鞅描述的是没有系统性偏向,不是没有波动——恰恰因为波动存在且不可预测,风险才存在。

  • E[Pt+1] = Pt,这就是鞅。

    鞅是 E[Pt+1 | Ωt] = Pt,条件期望的竖线不能漏。

    为什么:无条件期望 E[Pt+1] 完全可以不等于 Pt——股票平均而言是上涨的,这正是第 03 节要引入 μ 的原因。只有在完整信息集 Ωt 上取条件,期望才等于 Pt。漏掉条件,这个命题就从「不可预测」变成了「价格不变」,两者完全不同。

03

下鞅与 μ:预期收益率从哪来

Submartingale and Expected Return

鞅要求预期收益率为零,但股票平均而言是上涨的。把正的预期收益率加回来,鞅就变成了下鞅——而 μ 这个常数,承担了全部的解释负担。

课件在这里补上了一个明显的漏洞:按上一节的写法,鞅假设预测资产的预期收益率等于零。但大多数资产被认为平均而言有正的收益。所以不能直接用鞅,要用一个带漂移项的版本。

鞅的直接推论:条件预期收益率为零。这与「股票长期上涨」的常识冲突,所以要改。

定义课件给出的修法是把鞅替换成下鞅(submartingale):在概率论里,若下面这个式子的 μ 大于零,它就被称为下鞅。课件明确说通常假定 μ > 0。

μ 是一个常数。μ > 0 时这个式子描述的就是下鞅。

把(a)式整理一下,就能看出 μ 的含义:

整理后的形式:条件预期收益率不再是 0,而是 μ。

同样的内容还有一种更常用的写法:把收益率拆成「可预期的部分」与「不可预期的扰动」。

μ 是可预期的部分,ε 是扰动;扰动的条件期望为零,这正是「不可预测」的精确表述。

结论课件对这个式子的解释是:某一时点的收益率,不提供关于此后任何时点收益率的任何信息;说得更精确一点,收益率与此后任何时点收益率的任何函数都不相关。注意后半句比前半句强得多——不只是线性不相关,而是与任何函数都不相关。这一点决定了「看历史收益率曲线找规律」这种做法在鞅的世界里必然徒劳。

04

随机游走:三条由强到弱的假设

Three Versions of Random Walk

鞅是一个关于期望的命题,不好直接拿去检验。实证里用的是随机游走,而它按「增量之间是什么关系」分成三条强弱不同的版本。

定义课件在这一页把话题从鞅转向随机游走假设(random walk hypothesis),并说明这是实证检验中采用的假设。区别在于:鞅只约束期望,随机游走约束的是增量之间更具体的关系,因此可以直接设计统计量去检验。

注意这里用的是对数价格 pt ≡ ln Pt,不是价格本身。取对数之后,价格的加法增量就对应收益率的乘法。

表 2 随机游走的三个版本(课件 p10)

表 2 随机游走的三个版本(课件 p10)
对比维度RW 1:IID 增量RW 2:独立增量RW 3:不相关增量
对 εt 的要求独立且同分布(IID),分布也不随时间变只要求相互独立,允许分布随时间变化只要求两两不相关,连独立都不要求
数学表述εt ~ IID(0, σ²)εt 与 εs(t≠s)独立Cov(εt, εs) = 0(t≠s)
排除了什么既排除相关,也排除方差时变(如波动率聚集)排除相关,但允许方差随时间变只排除线性相关,允许非线性依赖
强弱最强中等最弱

要害三个版本是包含关系而非并列:RW1 成立则 RW2 成立,RW2 成立则 RW3 成立,反过来都不成立。检验时说清是哪一条,否则「拒绝随机游走」这句话没有确定含义。

05

实证:短期动量与长期反转

Momentum and Mean Reversion

课件用一页给出检验结果:估计出的协方差常常不为零——短期是正的,长期是负的。这一页是 A 块与 D 块之间的桥。

定义课件在给出随机游走之后立刻问:证据怎么说?答案是估计出的协方差常常不为零,而且呈现出两个方向相反的模式。

  • 动量效应(momentum effect):短期来看,从一个 month 到下一个月,收益率呈正相关。涨的接着涨,跌的接着跌。
  • 均值回归 / 反转(mean reversion / contrarian):长期来看(以数年计),收益率呈负相关。涨得多的会回落,跌得多的会回升。
06

信息效率:定义与它糊在哪

Informational Efficiency

第一讲第 14 节列四种效率时,信息效率那一栏被课件自己标注为「过于含糊」。这一节来处理它:先把定义写下来,再看它含糊在何处。

课件在第二部分开宗明义,给出信息效率的标准定义。这句话值得整句记住,因为后面所有的争论都是在争它的某几个词。

A capital market is said to be efficient if it fully and correctly reflects all relevant information in determining security prices.

— 课件 p12,信息效率的定义(中译:如果一个资本市场在确定证券价格时完全且正确地反映了所有相关信息,就称它是有效率的。)
  • 什么是「所有相关信息」?(What is 'all relevant information'?)——有效市场假说认为这些信息应当是「基本面的」(fundamental)。可什么是「基本面的」?课件在这里连问两次,没有给出答案。
  • 「完全且正确地反映」是什么意思?(What does 'fully and correctly reflects' mean?)——课件给出的回答是:这必然意味着需要一个模型,来提供判断「有效」的基准标准。

结论把这一节压缩成一句话:说一个市场是有效的,永远是在说「相对于某个模型而言它是有效的」。脱离模型的「市场有效」不是一个命题,因为它无法被证伪。

07

Fama 的联合假设:效率不能单独检验

The Joint-Hypothesis Problem

这是本讲最要命的一节:市场效率本身不可检验,它只能与某个均衡模型一起被检验。这意味着任何「市场无效的证据」都可以被解释成「你的模型错了」。

定义课件用 Fama 本人的两段话来说明模型为什么不可或缺。两段相隔二十一年,说的是同一件事,而且一句比一句直白。

The theory [of asset market efficiency] only has empirical content . . . within the context of . . . a specific model of market equilibrium when prices 'fully reflect' available information.

— Fama (1970),课件 p13 引

. . . market efficiency per se is not testable. It must be tested jointly with some model of market equilibrium, an asset pricing model.

— Fama (1991),课件 p13 引

第二段的英文直译是:市场效率本身是不可检验的,它必须与某个市场均衡模型、某个资产定价模型联合起来被检验。这就是著名的联合假设问题(joint-hypothesis problem)。

易错由此得到本讲最容易被记反的一条:「发现了超额收益」不等于「证明了市场无效」。它只证明「市场无效 或 模型有误」,两者至少有一个成立。任何跳过这一步直接宣布市场无效的论证,都在这个地方有缺口。

08

Sharpe 的口径:战胜市场才算无效

Beating the Market

检验效率还有另一条路:不问价格是否反映了信息,而问能不能靠这些信息赚到超额利润。这条路看起来绕开了模型,实际上没有。

课件给出另一条定义信息效率的路径,来自 W. Sharpe。它换了一个角度:不问「反映了没有」,而问「能不能据此赚到钱」。

A market is efficient with respect to a particular set of information if it is impossible to make abnormal profits (other than by chance) by using this set of information to formulate buying and selling decisions.

— W. Sharpe,课件 p14 引(中译:对于某一特定信息集而言,如果不可能通过利用该信息集制定买卖决策来赚取超额利润(除非靠运气),则称市场相对于该信息集是有效率的。)

这条定义看起来更接地气:可操作性似乎强得多——去市场上试试能不能赚到超额利润就行了。课件紧接着就泼了冷水:这是否意味着模型就不必要了?不是。

  • 模型的作用变成了:为「正常利润」(normal profits)提供基准标准。
  • 于是问题变成:用哪个模型?课件给的答案是——可以是 CAPM,可以是 APT,也可以是别的某个模型。

表 3 两条定义路径的对照(课件 p12–14)

表 3 两条定义路径的对照(课件 p12–14)
对比维度Fama / Malkiel 路径:看价格Sharpe 路径:看利润
核心问句价格是否完全且正确地反映了信息?能否靠这些信息赚到超额利润?
需要的基准若反映了,价格应该是多少正常利润是多少
基准由谁提供市场均衡模型 / 资产定价模型CAPM、APT 或其他模型
共同点都依赖模型都依赖模型

要害两条路径形式不同,但都需要一个模型来提供基准——这正是联合假设问题在两处的同时现身。

结论B 块三节的结论可以合成一句:市场效率永远是一个相对于模型的判断;换模型就可能换结论。记住这一句,D 块的异象才不会把你带偏。

09

弱式、半强式、强式:差别只在信息集

Three Forms of Efficiency

三种形式的全部差别,就在第 02 节那个 Ωt 里装了什么。换信息集,就换了一种有效性。

定义课件第三部分极短,只有一页,但它是全讲的一个枢纽:它把第 06 节那个悬而未决的问题「什么是所有相关信息」给出了三组答案,从而把信息效率分成三个等级。

回顾第 02 节:鞅的式子是 E[Pt+1 | Ωt] = Pt。Ωt 就是信息集。三种形式的差别完全在于 Ωt 里装了什么——公式一个字都不用改。

表 4 三种有效性形式(课件 p15)

表 4 三种有效性形式(课件 p15)
对比维度弱式 Weak Form半强式 Semi-Strong Form强式 Strong Form
信息集 Ωt 里装什么全部当前与历史价格全部公开可得的信息全部信息,公开的或私有的
排除了哪种获利方式看历史价格图形(技术分析)看公开财报、公告、新闻(基本面分析)连内幕信息也没用
与第 04 节随机游走的关系大体对应 RW3(收益率不相关)比随机游走强得多,价格统计性质检验不出来比半强式更强
可信度实证支持最多,也最接近随机游走事件研究大量支持(见 E 块)被广泛认为不成立,见第 10 节

要害三种形式是层层包含的:强式成立则半强式成立,半强式成立则弱式成立;反过来都不成立。所以「强式不成立」这句话很弱,它并不否认半强式。

常见误区

  • 市场效率分四种:弱式、半强式、强式,再加上配置效率。

    第一讲的四种效率(配置、运行、信息、组合)是回答四个平行问题的四类,彼此不互相包含;本讲的弱式/半强式/强式是其中信息效率内部的三个等级,层层包含。

    为什么:两组概念层级不同。四种是并列的「问哪方面的问题」,三种是同一个问题(信息集装了什么)的三个强度。混在一起记,答题时会把「强式不成立」误说成「市场无效」——而强式不成立是很弱的结论,它完全不否认半强式。

10

Grossman-Stiglitz 悖论:强式有效自我否定

The Grossman-Stiglitz Paradox

如果价格已经反映了包括内幕在内的全部信息,就没有人再有动力去收集信息——可这样一来,信息又怎么进得去价格?强式有效在逻辑上否定自己。

定义课件用一页讲了强式有效为什么不成立。论证是一个三步的反证,结论相当强:市场不可能是强式信息有效的。

  1. 假设市场是强式有效的,即所有信息(包括内幕信息)都已反映在价格里。
  2. 那么没有人有激励去花费资源收集信息、并据此交易。
  3. 既然如此,所有信息又怎么可能已经被反映在价格里?

结论把 C 块两节合起来:三种形式里,弱式最接近可检验的统计命题,半强式需要事件研究这类工具,强式则在逻辑上站不住。课件接下来给出的异象,主要是在挑战半强式。

11

日历效应、规模效应与价值效应

Calendar, Size and Value Effects

异象是违反正统模型预测的事实。课件给的第一批,是与日历和公司特征有关的三组。

定义课件对异象给了两个定义:异象(anomaly)是违反「 conventional wisdom」(传统智慧)的东西;而这里的传统智慧,指的是「那个」正统模型的预测。注意这个定义的相对性——异象不是「奇怪的事实」,而是「与某个模型预测不符的事实」。换模型,异象就可能消失。

第一批异象与时间和公司特征有关,课件分成日历效应、规模效应、价值效应三组。

表 5 日历效应与特征类异象(课件 p17–18)

表 5 日历效应与特征类异象(课件 p17–18)
异象课件原文描述要留意的地方
一月效应 January effect小公司的股票在 1 月倾向于有高于平均水平的收益限定在小公司,不是全市场;课件没有给幅度
月内效应 Week of the month effect每个月上半月的收益倾向于高于平均水平与一月效应是两个不同的日历周期
周一效应 Monday blues每个周一的收益倾向于为负课件用的是 tend to be,是统计倾向不是规律
规模效应 Size effect / small firm effect有证据表明小公司的收益高于 CAPM 这类模型的预测课件明确点名基准是 CAPM
价值效应 Value effect盈利/股价比高的公司,其股票似乎能赚取超额收益(同样是相对于 CAPM 这类共同基准而言)课件给了两个写法:high earnings/price ratio,以及 BV/MV

易错另一个容易踩的坑:课件用的是 tend to(倾向于),不是 will(会)。这些是统计倾向,建立在样本平均之上,不保证任何一只具体股票、任何一个具体月份会照此表现。把它当成可以照着下单的规律,是把描述统计量当成了物理定律。

12

封闭式基金悖论与 IPO / SEO

Closed-End Fund Paradox, IPOs and SEOs

第二批异象更难用日历或特征打发:一只基金的市值居然不等于它持有的那些证券的市值。

定义课件给出两个更结构性的异象。第一个是封闭式基金悖论,它的特殊之处在于:涉及的资产是明码标价、可以逐一核对的。

课件对封闭式基金的描述是:它本质上是一揽子证券,而这些证券本身都可以被单独买入卖出。悖论来自一个观察:基金的市值常常偏离其净资产(net assets)的当前市值。

第二个是股票发行:IPO(首次公开发行)与 SEO(增发)。课件给了两条观察。

  • IPO:在 IPO 之后紧接着的几周里,初始收益倾向于很高(课件注明这个短期收益的规模被认为随时间周期性变化)。但在以数年计的时间跨度上,IPO 股票平均而言跑输常规的市场基准。
  • SEO:已上市公司为筹集额外资金而增发股票,其价格形态与 IPO 相似,但可能不那么显著。
13

两种信仰之争:异象还是风险因子

Clash of Two Religions

课件把这场争论叫做「两种宗教的冲突」。规模、账面市值比、动量这些效应,究竟是市场无效的证据,还是只是没被模型定价的风险因子?

定义课件在这一页把前面所有异象收拢成一个问题,并给了它一个戏剧化的名字:两种宗教的冲突(clash of two religions)。

表 6 两种「信仰」(课件 p20)

表 6 两种「信仰」(课件 p20)
对比维度解释一:市场无效的证据解释二:只是风险因子
对异象的解读价格确实错了,而且错得有规律、可利用价格没错,是这些资产承担了模型没纳入的风险
规模、账面市值比、动量意味着什么投资者系统性误定价的证据小公司、高账面市值比、近期强势股本来就承担更高风险,收益高是补偿
应有的行动按这些特征选股可以持续获利没有免费的午餐,高收益对应高风险
对资产定价模型的态度模型只是描述正统观点,现实偏离它模型需要扩充因子,扩充后异象自然消失

要害课件紧接着给出的判词是:这是联合假设问题——到底是市场无效,还是你的模型没有正确调整风险?

结论D 块三节的落点:异象是真实的(课件列出了六组),但它们构成的是对基准模型的挑战,不是对市场有效性的判决。要判决,得先有尺子——这正是 E 块要给的东西。

常见误区

  • 既然规模效应、价值效应、动量效应都被反复验证存在,就说明市场是无效的。

    这些效应证明的是「市场无效 或 基准模型没调对风险」,两者至少有一个成立,单靠这些证据无法定案。

    为什么:这就是联合假设问题(第 07 节)。任何一次检验都同时假设了市场有效与模型正确,因此看到超额收益时,你无法区分是市场漏了钱、还是你的温度计刻度不对。半个世纪的争论没有定论,原因不在数据不够,而在检验的逻辑结构上。

14

事件研究的骨架:窗口、基准、四步

The Event Study Framework

半强式有效要求公开信息被迅速反映进价格。「迅速」要变成可测量的东西,就得靠事件研究法。

定义课件在这一节给出本讲唯一的工具,并明确写了它的目的:检验新的(公司特定的)信息,在公开发布时是否被以一次价格跳跃的方式纳入股票价格。

课件的第一步是:对样本中每一家公司,计算事件公告前后若干天的日度异常收益率(AR)。课件强调,日度 AR 可以用多种基准来计算,并列出四种:

  • 市场模型(Market model)——下一节详细展开,是课件的主线。
  • 扣市场收益(Net-of-market returns)——直接减去市场收益率,不做回归。
  • 扣特征匹配组合(或匹配公司)收益(net-of-characteristic matched portfolio / matched firm return)——找一个特征相近的组合或公司对标。
  • 均衡资产定价模型,例如 CAPM。

结论把全流程预先摆出来:① 用估计窗口估出正常收益的模型参数;② 在事件窗口算出每只股票每天的 AR;③ 对样本内 N 只股票取平均得到 AAR;④ 沿事件窗口累加得到 CAAR。下一节把前三步连起来算一遍。

15

从 AR 到 CAAR:三步连算

From AR to CAAR

市场模型、两个窗口、三个公式。这一节把事件研究法从框架变成可以动手算的数。

定义课件给出的市场模型是:用个股收益率对市场收益率做回归,得到截距与斜率,再用这两参数预测「本该发生的收益率」。课件在这里注明:市场模型可以是 CAPM、其他因子模型,或某个非常直观的模型,例如:

b0 是截距,b1 就是那只股票对市场的敏感度(beta)。下标 i 指个股,m 指市场。

表 7 两个窗口的分工(课件 p22)

表 7 两个窗口的分工(课件 p22)
窗口区间用来做什么
估计窗口 estimation window−170 日至 −21 日只用这段的数据去估计 b0 与 b1。这段必须在事件之前,否则会污染参数。
事件窗口 event window−20 日至 +20 日在这段里逐日计算 AR,观察异常收益出现在哪几天。

有了预测值,异常收益率的公式就只是一步减法:

实际收益率减去「本该发生的收益率」。正的 AR 意味着这只股票表现好于基准预测。

第二步:对样本中全部 N 只股票,就每一个参照日取平均,得到平均异常收益率(AAR)。

为什么要取平均:单只股票的 AR 里混着该公司自己的噪声,跨 N 只股票平均之后,共同的事件效应被保留、各自的噪声被抵消。

第三步:沿事件窗口的 T 天把 AAR 累加起来,得到累积平均异常收益率(CAAR)。

CAAR 曲线是事件研究最重要的产出:看它在哪一天跳起来,就是看信息在哪一天进入价格。

例题精解先自己想一步,再展开对答案

常见误区

  • 估计窗口取 −20 到 +20 日,跟事件窗口一样就行了,省事。

    课件给的估计窗口是 −170 至 −21 日,事件窗口是 −20 至 +20 日,两者不得重叠。

    为什么:b0 与 b1 描述的是「正常情况下」这只股票与市场的关系。若用包含事件日的数据去估它们,事件本身的影响就被混进了「正常收益」的定义里——于是事件日的异常收益会被系统性低估,检验几乎必然得出「没有异常」的结论。这是事件研究里最常见也最致命的操作错误。

16

五张图里的证据

The Evidence in Five Charts

课件用最后五页给出实证研究的结果:四张真实事件的 CAAR 曲线,加一张市场效率的示意图。

定义课件最后五页是四组事件研究的实证结果图,外加一张说明市场效率在事件研究里长什么样的示意图。这五张图是课件把前面的全部方法落到事实上的地方。

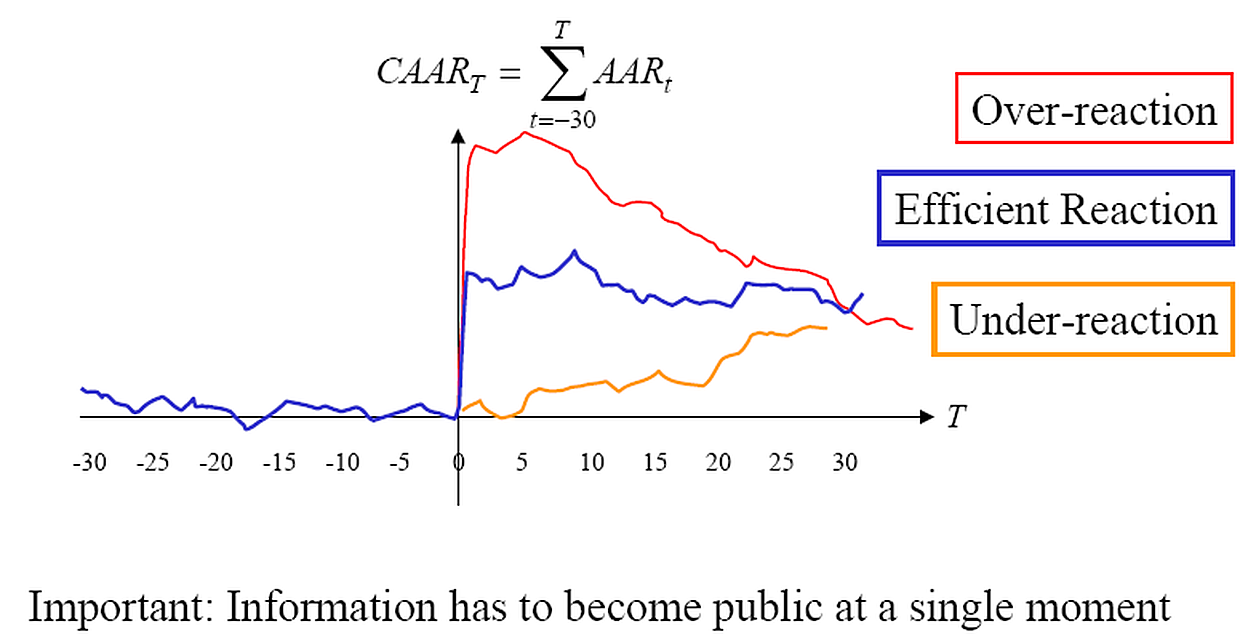
事件研究中的市场效率:有效率与无效率两种情形下价格应有的反应形态
课件 p24 原图关键读法:这张是示意图而非实证结果,先看清它画的坐标轴与两条曲线的差别——有效率时价格一次性调整到位,无效率时价格分阶段漂移。读懂这张图,后四张实证图才知道该看什么。
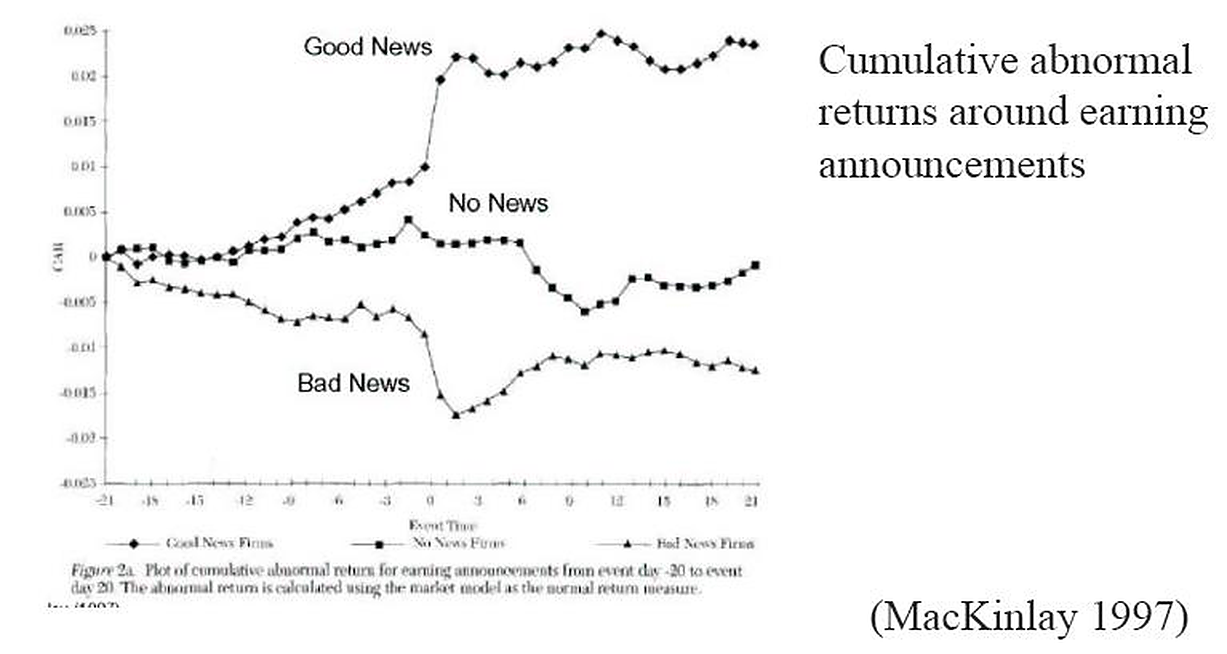
事件研究:盈余公告(earnings announcement)前后的累积平均异常收益率
课件 p25 原图关键读法:看 CAAR 曲线在公告日附近是否出现陡升。若公告日后曲线转为平坦,说明盈余信息已在公告日被一次性消化。
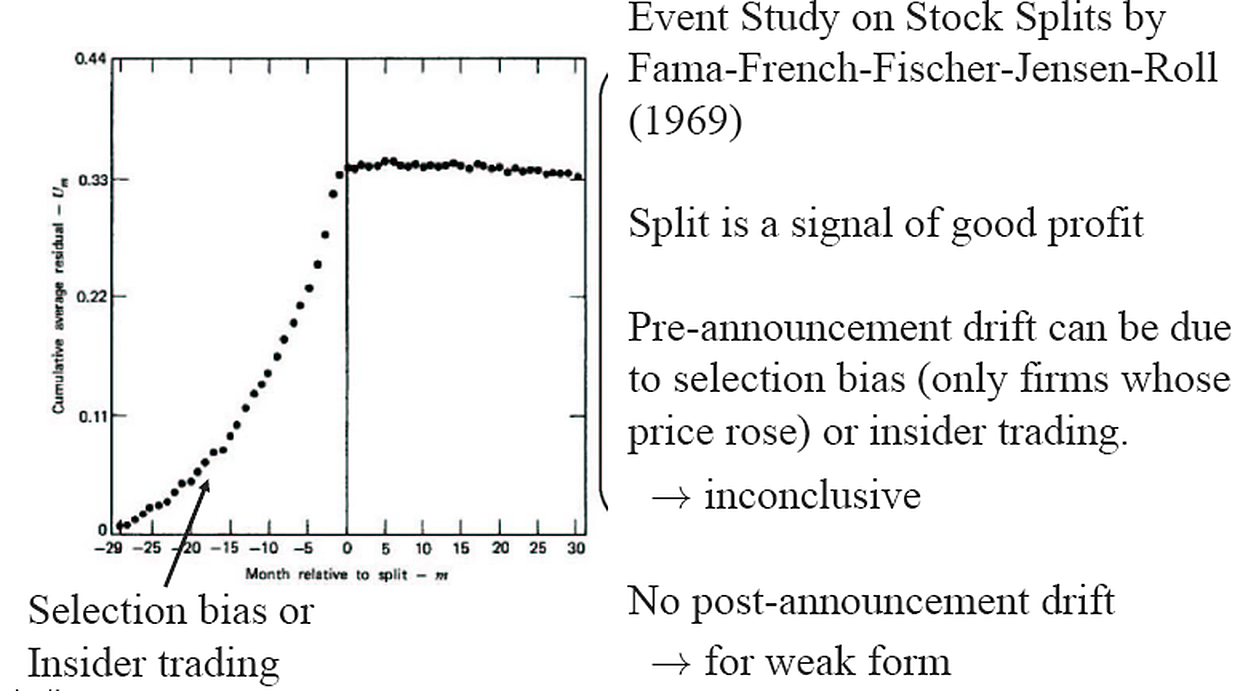
事件研究:股票分割(stock splits)前后的累积平均异常收益率
课件 p26 原图关键读法:股票分割不改变股东的实际权益,是检验「价格是否会被纯名义事件带偏」的经典场景。注意这里的股票分割在第一讲第 15 节出现过——那里它是指数除数的调整事由,这里它是被检验的事件,两者角色不同。
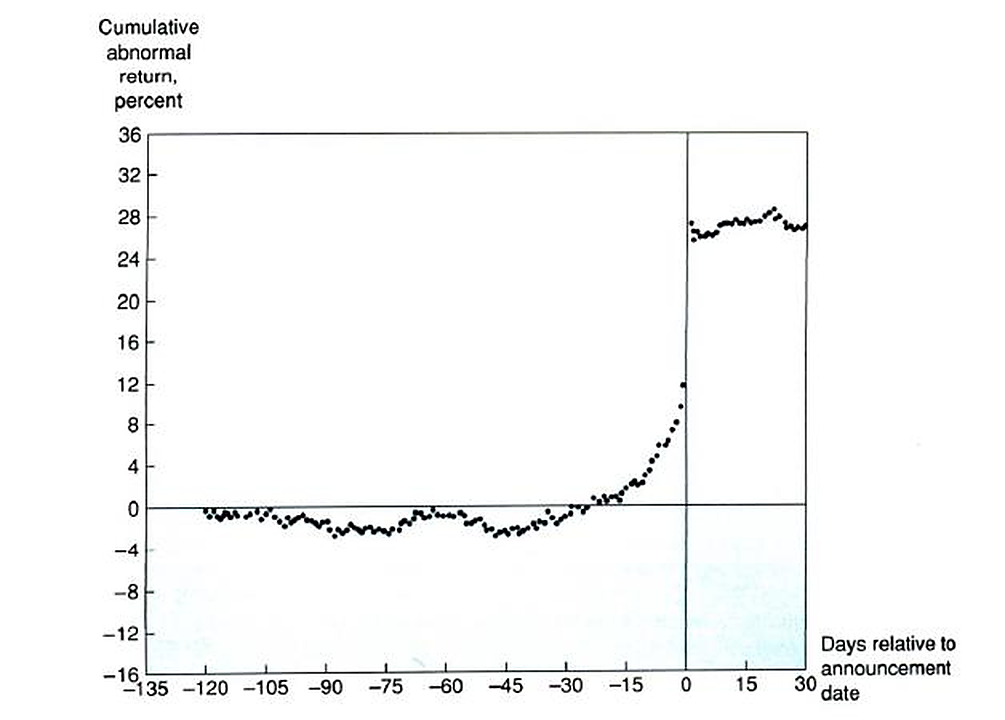
事件研究:收购公告(takeover announcement)前后的累积平均异常收益率
课件 p27 原图关键读法:收购通常让目标公司股东获得大幅正异常收益。读图时务必分清曲线画的是收购方还是目标方,两者的异常收益方向常常相反。
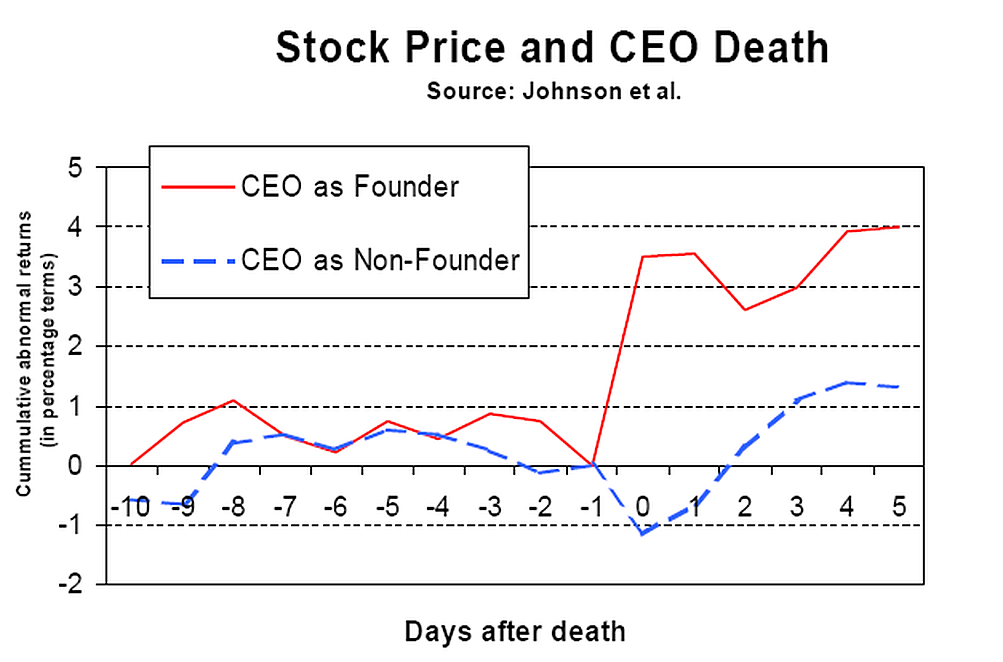
事件研究:CEO 去世(death of CEO)前后的累积平均异常收益率
课件 p28 原图关键读法:这是一类突发且无法事先预期的事件,常被用来做「市场反应有多快」的极端检验。课件把它放在最后,与前面三类可预期程度不同的事件形成对照。